


Trade Republic: Broker en Bank
4,1525.00 Beoordelingen
App-specificaties
- Versie
- 4.2640.0
- Bijgewerkt op
- Licentie
- Free
- Downloads
- 10.000.000+
- Ontwikkelaar
- Trade Republic Bank GmbH
- Categorieën
- Financiën
- Platform
- Android, iOS
Screenshots
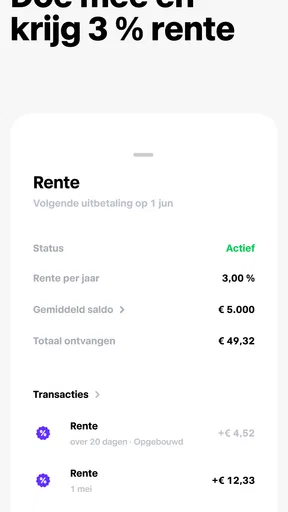
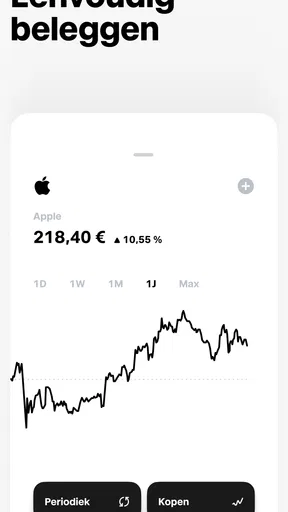
 Analyse door AppCompare
De praktische aantrekkingskracht van Trade Republic: Broker en Bank zit voor mij in één specifieke keuze: je kunt beleggen en je dagelijkse geldzaken binnen dezelfde app bekijken. Dat bespaart niet alleen wisselen tussen apps; het maakt ook makkelijker om een beleggingsbesluit af te zetten tegen wat je nog nodig hebt voor de rest van de maand. Ik vind die combinatie vooral nuttig als je zelfstandig werkt en graag overzicht houdt. Wel vraagt ze om een duidelijke grens: geld dat je nodig hebt voor vaste uitgaven is niet hetzelfde als geld dat je kunt beleggen.
Een centrale plek, maar geen automatische financiële coach
Die centrale plek kan helpen om een gewoonte op te bouwen: eerst je beschikbare geld bekijken, daarna pas bepalen of beleggen op dat moment past. Dat is een klein verschil in volgorde met een groot praktisch effect. Je begint bij je eigen budget, niet bij een koers of een idee dat op dat moment aantrekkelijk lijkt.
Ik zou de app daarom niet beoordelen op de belofte dat beleggen er simpel door wordt. De echte winst is dat je minder hoeft te schakelen en je geldkeuzes makkelijker in samenhang ziet. De verantwoordelijkheid voor risico, timing en productkeuze blijft bij jou. Wie een uitlegger of adviseur nodig heeft om die keuzes te maken, moet die behoefte niet verwarren met een overzichtelijke interface.
Beleggen naast je dagelijkse geldzaken
Ik vind vooral interessant hoe één omgeving je dagelijkse geldzaken en beleggen naast elkaar zet, omdat dat je dwingt om eerst naar je budget te kijken en pas daarna naar een beleggingskeuze. In deze sectie bespreek ik waarom die samenhang praktisch kan zijn, maar ook waarom gemak geen vervanging is voor een eigen plan. Daarna wordt duidelijk hoe je die centrale plek kunt gebruiken zonder je financiële grenzen uit het oog te verliezen.
Eén plek maakt de geldstroom zichtbaarder
Trade Republic is een financiële app van Trade Republic Bank GmbH. De kern van mijn ervaring is niet dat beleggen ineens eenvoudig of risicoloos wordt, maar dat de stap van geld aanhouden naar geld beleggen minder omslachtig voelt wanneer beide binnen dezelfde omgeving zitten. Je kunt je financiële routine daardoor op één plek organiseren in plaats van een bankapp voor betalingen en een losse broker voor beleggingen naast elkaar te gebruiken.
Dat is vooral nuttig als je geregeld kleine bedragen wilt beheren en niet voor iedere handeling een andere app wilt openen. Je ziet de app dan als een werkplek voor je geld, niet alleen als een scherm waarop je koersen volgt. Tegelijk vraagt die nabijheid om discipline: een beleggingsmogelijkheid die steeds binnen handbereik is, is niet automatisch een goede reden om vaker te handelen.
In de winkel staat de app in de categorie financiën. De instap is laagdrempelig: downloaden is gratis, de leeftijdsclassificatie is PEGI 3 en de app is uitgebracht op 29 juli 2018. De actuele versie is 4.2640.0 en het minimale besturingssysteem is 9. Die praktische gegevens zeggen iets over toegang, maar niet over de geschiktheid van een belegging voor jouw persoonlijke situatie.
Lezenswaardig voordat je kiest

Van saldo bekijken naar een bewuste keuze
Een voordeel van een gecombineerde omgeving is dat je een beslissing beter kunt plaatsen in je bredere geldplanning. Voordat je geld belegt, kun je jezelf afvragen of het bedrag echt beschikbaar is en niet nodig is voor vaste lasten of onverwachte uitgaven. Dat klinkt vanzelfsprekend, maar wanneer je beleggen los van je betaalrekening doet, is die afweging soms minder zichtbaar.
Mijn advies is om eerst een eenvoudige persoonlijke grens te bepalen: welk bedrag wil je beschikbaar houden voor dagelijkse uitgaven en welke som kun je langere tijd missen? Gebruik de app vervolgens om die afspraken te ondersteunen, niet om ze telkens opnieuw te onderhandelen na een koersbeweging. Zo helpt de centrale plek bij overzicht zonder dat gemak omslaat in impulsief handelen.
De app heeft een gemiddelde beoordeling van 4,1 uit ongeveer 325 duizend beoordelingen en is meer dan 10 miljoen keer geïnstalleerd. Dat wijst op een grote gebruikersbasis, maar populariteit is geen garantie dat de werkwijze bij iedereen past. De ervaringen van iemand die vooral betaalt en spaart kunnen bovendien heel anders zijn dan die van een actieve belegger.
Een gewone week als test
Stel dat je aan het begin van de maand je vaste uitgaven bekijkt en daarna wilt bepalen of er geld overblijft om te beleggen. In een gecombineerde app kun je die volgorde als vaste routine aanhouden: eerst controleren wat je nodig hebt, vervolgens pas nadenken over beleggen. Dat voorkomt dat een aantrekkelijk ogende beleggingskeuze je budget bepaalt in plaats van andersom.
Een tweede bruikbare routine is om niet iedere dag naar koersbewegingen te kijken. Kies bijvoorbeeld een vast moment waarop je je financiële overzicht controleert en noteer waarom je een keuze maakt. Dat is geen functie die ik aan de app toeschrijf, maar een praktische manier om de constante beschikbaarheid van een broker beheersbaar te houden. Juist bij een app die ook voor dagelijkse geldzaken dient, helpt een eigen regel tegen handelen uit verveling.
Wie voor het eerst belegt, kan de geïntegreerde opzet gebruiken om stap voor stap vertrouwd te raken met het beheren van geld en beleggingen. Begin met begrijpen wat je koopt, welke risico’s daarbij horen en hoe lang je het geld kunt missen. De app neemt die kennis niet van je over. Een overzichtelijke interface kan een proces toegankelijker maken, maar maakt een ingewikkeld product niet vanzelf eenvoudig.
Een workflow die impulsen afremt
Een concrete manier om het gemak in je voordeel te gebruiken, is je controle van het saldo los te koppelen van een besluit om iets te kopen of verkopen. Kijk eerst naar je maandplanning en schrijf desnoods buiten de app op welk bedrag je beschikbaar acht. Sluit daarna de app en neem de beleggingsbeslissing pas wanneer je weet waarom je die wilt nemen. Dat klinkt omslachtiger dan direct handelen, maar het voorkomt dat één toevallige blik op je geldsituatie meteen een transactie wordt.
Ook voor iemand die al belegt, kan deze volgorde nuttig zijn wanneer inkomsten en uitgaven door de maand heen wisselen. Een overschot op een bepaald moment hoeft niet blijvend overschot te zijn: een jaarlijkse rekening of een geplande aankoop kan nog volgen. De combinatie van bankzaken en beleggen maakt die samenhang zichtbaar, maar je moet zelf rekening houden met verplichtingen die nog niet in je huidige saldo te zien zijn.
Waar de combinatie minder goed uitpakt
Het belangrijkste nadeel van één app voor meerdere financiële taken is dat overzicht en rust niet hetzelfde zijn. Je kunt sneller bij je beleggingen, maar daardoor ook vaker in de verleiding komen om te controleren of iets te veranderen. Als je weet dat koersschommelingen je onrustig maken, is een aparte betaalapp naast een minder vaak geopende beleggingsomgeving mogelijk prettiger.
Ook is een broker niet automatisch de beste plek voor iedere financiële behoefte. Wie vooral een traditionele bankrelatie zoekt, bijvoorbeeld met persoonlijke ondersteuning of een uitgebreider pakket aan bankdiensten, moet beoordelen of een beleggingsgerichte app voldoende aansluit. Andersom kan iemand die alleen langdurig en passief wil beleggen liever een gespecialiseerde dienst kiezen met precies de hulpmiddelen en begeleiding die bij die aanpak horen.
Bij de keuze tussen deze app en een gewone bankapp met een afzonderlijke broker gaat het dus niet alleen om het aantal apps. Een gescheiden aanpak geeft een nuttige mentale afstand: je opent de broker met een beleggingsdoel, niet telkens wanneer je je dagelijkse rekening controleert. De gezamenlijke aanpak is handiger als je die context bewust meeneemt. Wie juist grenzen nodig heeft om niet te vaak te handelen, kan baat hebben bij die extra scheiding, ook als het iets meer schakelen betekent.
Ik zou Trade Republic daarom niet kiezen op basis van het idee dat één app alle geldzaken vanzelf beter maakt. De winst zit in het samenbrengen van bepaalde handelingen; de gebruiker blijft verantwoordelijk voor budget, risicokeuze en het controleren van voorwaarden die bij een product horen. Neem vóór een beslissing de informatie over het betreffende product door en vergelijk die met wat je werkelijk nodig hebt, in plaats van alleen op gebruiksgemak af te gaan.
Voor wie dit dagelijks verschil maakt
De app past naar mijn oordeel het best bij iemand die zijn financiële routine graag compact houdt, zelf keuzes wil maken en beleggen als onderdeel van een bredere geldplanning ziet. Je hoeft geen actieve handelaar te zijn om baat te hebben bij een centrale plek. Juist iemand die periodiek wil controleren wat er beschikbaar is en daarna bewust wil beslissen, kan de combinatie praktisch vinden.
Een herkenbaar scenario is iemand die na ontvangst van inkomen eerst huur, boodschappen en andere vaste uitgaven reserveert. Pas wanneer die planning rond is, kijkt die persoon of er ruimte is om geld voor langere tijd apart te zetten. In een app waarin bankzaken en beleggen samenkomen, is die overgang makkelijk te maken; de verstandige stap is om hem niet automatisch te zetten. Een kort moment om te controleren of er nog aankomende kosten zijn, voorkomt dat een zichtbaar saldo wordt aangezien voor vrij besteedbaar geld.
Minder geschikt is de app voor wie beleggen liever volledig gescheiden houdt van dagelijkse betalingen, voor wie regelmatig persoonlijk advies nodig heeft of voor wie het openen van een beleggingsapp al snel tot ondoordachte acties leidt. In die gevallen is een afzonderlijke bankapp, eventueel naast een broker met meer begeleiding, waarschijnlijk een betere match. Het gaat niet om welke aanpak modern klinkt, maar om welke omgeving je helpt je eigen grenzen te respecteren.
Als je nog nooit hebt belegd, is de belangrijkste vraag niet alleen of de app gemakkelijk te openen is, maar of je begrijpt wat je met een gekozen product doet. Neem de tijd om risico’s en de periode waarin je het geld kunt missen te overwegen. Ben je op zoek naar iemand die je keuzes mee beoordeelt, dan is een zelfstandige broker mogelijk niet de juiste eerste stap. De laagdrempelige toegang neemt die afweging niet weg.
Trade Republic heeft volgens de appwinkel 525 geschreven beoordelingen naast de grotere groep beoordelaars. Ik zou zulke gebruikersreacties lezen als aanvullende ervaringen, niet als vervanging van je eigen controle. Let bij het vergelijken vooral op de onderdelen die voor jouw gebruik tellen: hoe je geldzaken wilt organiseren, hoeveel begeleiding je verwacht en of je het prettig vindt om beleggen dicht bij je dagelijkse saldo te hebben.
Mijn oordeel: gemak werkt alleen met een plan
Voor mij is de belangrijkste reden om Trade Republic: Broker en Bank te overwegen de samenhang tussen beleggen en het beheren van geld. Die combinatie kan een praktische drempel wegnemen: je hoeft minder te schakelen en kunt je financiële keuzes in een bredere context bekijken. Dat is waardevol wanneer je graag zelfstandig werkt en een vaste routine wilt opbouwen.
Mijn aanbeveling is wel voorwaardelijk. Gebruik de app niet als uitnodiging om voortdurend te handelen, maar als hulpmiddel om vooraf bepaalde keuzes uit te voeren. Houd geld voor dagelijkse behoeften apart in je eigen planning, verdiep je in de risico’s en kies een andere oplossing als persoonlijke begeleiding of duidelijke scheiding voor jou belangrijker is dan gemak. Met die verwachtingen is dit een interessante financiële app; zonder zo’n plan kan de nabijheid van beleggen juist een nadeel worden.
Een keuze die bij je gewoonten moet passen
Uiteindelijk zou ik de app vooral beoordelen aan de hand van je eigen gedrag. Vind je het prettig om één omgeving te gebruiken en kun je je aan een vooraf gekozen controle- en beleggingsroutine houden, dan is de combinatie een echte praktische plus. Merk je dat je door snelle toegang vaker naar koersen kijkt of beslissingen neemt zonder je budget te controleren, dan is een afzonderlijke bank- en beleggingsapp waarschijnlijk verstandiger.
De beste reden om deze financiële app te proberen is dus niet dat je er meer mee kunt doen, maar dat de samenhang je kan helpen om bewuster te beslissen. Ik zou beginnen met een helder doel en een bedrag dat je kunt missen, en pas daarna bepalen of deze manier van werken bij je past. Dat houdt het gemak nuttig en voorkomt dat gemak zelf de reden wordt om te beleggen.
Voordelen
- Geen commissie per order; wel kunnen externe spreads en kosten gelden.
- Automatisch beleggen via periodieke spaarplannen is eenvoudig in te stellen.
- Naast aandelen en ETF’s zijn ook obligaties en derivaten beschikbaar.
- De app combineert beleggen met een betaalrekening en kaartfuncties.
- Overzichtelijke interface maakt portefeuille en transacties snel inzichtelijk.
Nadelen
- Het aanbod en de functies kunnen verschillen per land.
- Beperkte analysetools kunnen actieve beleggers tekortdoen.
- Bij marktorders kan de uiteindelijke prijs door de spread afwijken.
- Klantenservice is voornamelijk digitaal en kan minder direct aanvoelen.
- Beleggen brengt risico op verlies met zich mee; rendement is niet gegarandeerd.
Veelgestelde vragen over Trade Republic: Broker en Bank
Wat is Trade Republic: Broker en Bank?
Trade Republic combineert beleggen met een betaalrekening en biedt toegang tot onder meer aandelen, ETF’s, obligaties en spaarproducten. Via de app kun je een account openen, geld storten en transacties uitvoeren. Welke functies, producten en voorwaarden beschikbaar zijn, kan afhangen van je land en persoonlijke situatie. Controleer daarom vóór registratie de actuele informatie en tarieven in de app.
Welke kosten betaal ik bij Trade Republic?
De kosten verschillen per product en soort transactie. Trade Republic rekent doorgaans geen klassieke commissie voor veel orders, maar er kan per transactie een vaste externe afwikkelingsvergoeding gelden. Ook kunnen er kosten zitten in spreads, fondsbeheerkosten, valutaconversie of specifieke diensten. Bekijk altijd de actuele prijslijst en productinformatie voordat je een order plaatst; beleggen brengt bovendien risico op verlies met zich mee.
Is mijn geld en belegging bij Trade Republic veilig?
Trade Republic staat onder toezicht van financiële autoriteiten en klantgelden worden volgens de toepasselijke regels aangehouden. De precieze bescherming hangt af van het type saldo, de betrokken bank en het land waarin je account is geopend. Beleggingen zijn niet hetzelfde als spaargeld en kunnen in waarde dalen; eventuele beschermingsregelingen vergoeden geen beleggingsverlies. Lees de officiële informatie over bescherming en bewaarneming.
Kan ik met Trade Republic automatisch beleggen of sparen?
De app biedt, afhankelijk van je regio en de beschikbare producten, opties zoals periodieke beleggingsplannen en rente op daarvoor in aanmerking komend saldo. Daarmee kun je bijvoorbeeld op vaste momenten een bedrag laten investeren, maar rendement is niet gegarandeerd en de waarde kan schommelen. Controleer de instellingen, uitvoeringsmomenten, voorwaarden en eventuele beperkingen voordat je een plan activeert.
Wat heb ik nodig om een Trade Republic-account te openen?
Voor het openen van een account moet je doorgaans voldoen aan de leeftijds- en woonplaatsvereisten en je identiteit verifiëren met geldige persoonlijke gegevens en een identiteitsbewijs. De verificatie verloopt via de app en kan per land verschillen. Je hebt meestal ook een bankrekening nodig om geld over te maken. Controleer vooraf of Trade Republic in jouw land beschikbaar is en welke documenten worden geaccepteerd.


